보금자리론 금리·조건 2026년 11월 기준, 아낌e 연 5.00~5.30%

요약
- 2026년 11월 9일 공시 기준 아낌e보금자리론 금리는 연 5.00%(10년)~5.30%(50년)로, 11월 1일보다 0.10%p 올랐습니다.
- 우대금리를 최대 1.0%p까지 받으면 10년 만기 기준 연 4.00%까지 내려가고, 규제지역 주택은 0.2%p가 더해집니다.
- 대상은 6억 원 이하 주택, 부부합산 연소득 7천만 원 이하(신혼·자녀가 있는 가구는 완화)이고, 한도는 최대 3.6억 원(생애최초 4.2억 원)입니다.
목차
보금자리론 금리, 지금 얼마인가요?
한국주택금융공사가 2026년 11월 9일 공시한 금리입니다. 보금자리론은 대출을 받은 날부터 만기까지 금리가 바뀌지 않는 고정금리 상품입니다.
| 상품 | 10년 | 15년 | 20년 | 30년 | 40년 | 50년 |
|---|---|---|---|---|---|---|
| 아낌e보금자리론 | 5.00% | 5.10% | 5.15% | 5.20% | 5.25% | 5.30% |
| u-보금자리론 | 5.10% | 5.20% | 5.25% | 5.30% | 5.35% | 5.40% |
| t-보금자리론 | 5.10% | 5.20% | 5.25% | 5.30% | 5.35% | 5.40% |
우대금리 적용 전 금리입니다. 11월 1일 공시보다 모든 만기가 0.10%p 높습니다.
- 아낌e: 대출 약정과 근저당 등기를 전자로 처리해 u보다 0.1%p 낮습니다.
- u: 주택금융공사 홈페이지로 신청합니다.
- t: 은행 창구에 직접 가서 신청합니다.
1년 사이 얼마나 올랐나요?
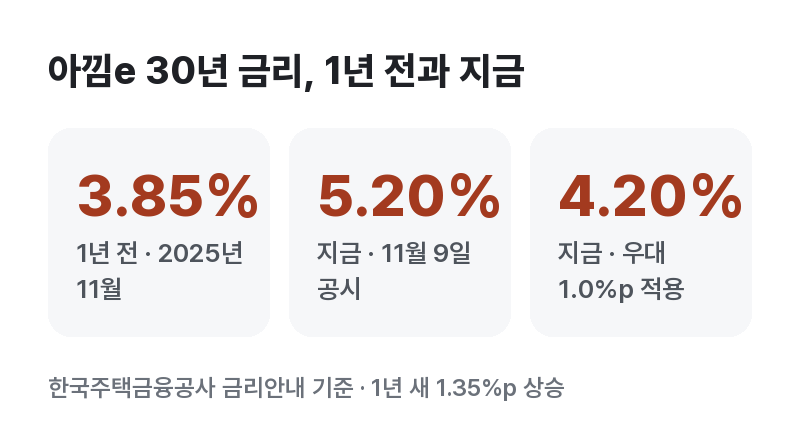
같은 아낌e보금자리론 30년 만기 금리를 공사 금리안내의 지난 공시로 비교했습니다.
| 공시 시점 | 아낌e 30년 금리 |
|---|---|
| 2025년 11월 | 3.85% |
| 2026년 2월 | 4.25% |
| 2026년 5월 | 4.80% |
| 2026년 8월 | 5.10% |
| 2026년 11월 9일 | 5.20% |
1년 동안 1.35%p 올랐습니다. 고정금리라 이미 받은 사람에게는 영향이 없지만, 지금 새로 받는 사람은 1년 전보다 높은 금리가 끝까지 유지됩니다.
3억 원을 30년 빌리면 매달 얼마인가요?
원리금균등 상환, 3억 원, 30년(360개월) 기준으로 계산했습니다.
| 금리 | 매달 내는 돈 | 30년 총이자 |
|---|---|---|
| 3.85% (1년 전 아낌e 30년) | 1,406,425원 | 2억 631만 원 |
| 4.20% (지금, 우대 1.0%p 모두 적용) | 1,467,052원 | 2억 2,814만 원 |
| 5.20% (지금, 우대 없음) | 1,647,333원 | 2억 9,304만 원 |
월 이율 = 연 이율 ÷ 12로 계산한 참고값입니다. 원 단위는 반올림했습니다.
같은 3억 원이라도 1년 전보다 매달 약 24만 원, 30년 동안 이자가 약 8,673만 원 더 듭니다. 반대로 우대금리를 1.0%p 모두 받으면 지금 금리에서 매달 약 18만 원을 줄일 수 있습니다.
내 금액·금리·기간으로 월 상환액 계산하기대출 이자 계산기우대금리는 누가 얼마나 받나요?
여러 항목을 합쳐 최대 1.0%p까지 받을 수 있습니다.
| 우대 항목 | 주요 요건 | 우대 폭 |
|---|---|---|
| 저소득 청년 | 만 40세 미만, 부부합산 연소득 7천만 원 이하 | 0.1%p |
| 신혼가구 | 혼인신고 7년 이내(결혼 예정 포함), 연소득 7천만 원 이하 | 0.3%p |
| 신생아 출산가구 | 신청일 기준 2년 안에 출산, 연소득 7천만 원 이하 | 0.2%p |
| 다자녀(2자녀) | 만 19세 미만 자녀 2명, 연소득 1억 원 이하 | 0.5%p |
| 다자녀(3자녀 이상) | 만 19세 미만 자녀 3명 이상, 연소득 1억 원 이하 | 0.7%p |
| 사회적 배려층 | 한부모·장애인·다문화가구, 연소득 7천만 원 이하 | 각 0.7%p |
| 전세사기 피해자 | 피해자 결정문 등으로 확인, 소득 제한 없음 | 1.0%p |
녹색건축물(0.1%p), 수도권 밖 미분양관리지역의 미분양 아파트 최초 수분양자(0.2%p) 우대도 있습니다. 신혼가구와 신생아 출산가구 우대는 함께 받을 수 없습니다. 사회적 배려층은 한부모·장애인·다문화 중 2가지까지 겹쳐 받을 수 있지만, 전체 우대 한도 1.0%p는 넘지 않습니다.
반대로 담보 주택이 규제지역(조정대상지역·투기지역·투기과열지구)에 있으면 0.2%p가 더해집니다(전세사기 피해자 제외). 이 가산금리는 우대금리 한도와 따로 계산합니다.
누가, 얼마까지 빌릴 수 있나요?
| 항목 | 기준 |
|---|---|
| 주택 가격 | 6억 원 이하. 구입용도는 시세·감정가·매매가 중 하나라도 6억 원을 넘으면 안 됨 |
| 주택 수 | 본인·배우자가 담보 주택 말고는 무주택(분양권·조합원 입주권도 주택 수에 포함). 기존 집이 1채 있으면 구입용도에 한해 대출 실행 후 3년 안에 처분하는 조건 |
| 소득 | 부부합산 연소득 7천만 원 이하(미혼은 본인) |
| 소득 완화 | 신혼가구 8,500만 원, 1자녀가구 9천만 원, 다자녀가구 1억 원 이하. 두 가지 이상이면 큰 금액, 전세사기 피해자는 제한 없음 |
| LTV | 아파트 최대 70%, 그 밖의 주택 65% |
| DTI | 최대 60% |
| 한도 | 최대 3.6억 원(다자녀·전세사기 피해자 4억 원, 생애최초 4.2억 원) |
| 신용 | NICE CB 점수 271점 이상 |
1자녀가구는 만 19세 미만 자녀가 1명인 가구로, 신혼이 아니어도 9천만 원 기준을 적용합니다. 신혼부부는 합산 소득이 기준을 넘어도 대출받는 사람 한 명의 연소득이 7천만 원 이하면 신청할 수 있습니다.
만기는 10~50년 중에 고르는데, 40년은 만 40세 미만(신혼가구는 만 50세 미만), 50년은 만 35세 미만(신혼가구는 만 40세 미만)만 가능합니다.
신청 전에 꼭 확인할 것
- 수도권(서울·인천·경기)이나 규제지역 주택을 사면 대출 실행 후 6개월 안에 전입하고 증빙을 내야 합니다.
- 대출 실행 후 3년 안에 원금을 미리 갚으면 남은 기간에 따라 최대 0.5%의 중도상환수수료가 붙습니다. 사회적 배려층·3자녀 이상 우대 대상과 전세사기 피해자는 면제입니다.
- 처음에 적게 내고 갈수록 늘리는 체증식 상환은 공사 기준상 '만 40세 미만 채무자 및 공사가 사전심사한 경우'에만 고를 수 있고, 50년 만기에는 쓸 수 없습니다.
- 대출을 받은 뒤에는 만기와 상환 방식을 바꿀 수 없습니다.
- 대출 뒤에도 매년 주택 수를 다시 확인합니다. 집이 늘었으면 6개월 안에(분양권·조합원 입주권·상속으로 생긴 집은 3년 안에) 팔아야 하고, 기한 안에 처분을 입증하지 못하면 대출을 바로 갚아야 하며 이후 3년간 보금자리론을 새로 이용할 수 없습니다.
금리는 매달 초 공시되고, 11월처럼 달 중간에 다시 바뀌기도 합니다. 이 글은 새 공시가 나오면 같은 주소에서 숫자를 갱신합니다.
자주 묻는 질문
대출을 받은 뒤 공시 금리가 오르면 내 금리도 오르나요?
아니요. 보금자리론은 대출 실행일부터 만기까지 금리가 고정됩니다. 매달 공시 금리가 바뀌어도 이미 받은 대출의 금리는 그대로입니다.
신청한 뒤 실행 전에 공시 금리가 오르면 어떻게 되나요?
주택금융공사 업무처리기준상 기준금리는 신청일부터 실행일까지의 금리 중 가장 낮은 금리를 적용합니다. 그래서 금리가 오르기 전에 신청했다면 인상 전 금리를 받을 수 있습니다. 다만 공사가 사전심사하는 경우에는 양수확약통지에 적힌 금리를 적용합니다.
신혼이 아니어도 자녀가 1명이면 소득 기준이 올라가나요?
네. 만 19세 미만 자녀가 1명인 1자녀가구는 부부합산 연소득 9천만 원 이하까지 신청할 수 있습니다. 신혼가구는 8,500만 원, 자녀가 2명 이상인 다자녀가구는 1억 원이며, 두 가지 이상에 해당하면 큰 금액을 적용합니다.
아낌e, u, t 보금자리론은 무엇이 다른가요?
신청 방법이 다릅니다. u는 주택금융공사 홈페이지로, t는 은행 창구에서 신청합니다. 아낌e는 대출 약정과 근저당 등기를 전자로 처리해 u보다 금리가 0.1%p 낮습니다.
규제지역 주택이면 무엇이 달라지나요?
금리에 0.2%p가 더해지고, LTV·DTI가 각각 10%p 낮아집니다. 다만 생애최초, 전세사기 피해자, 실수요자(구입용도·무주택·6억 원 이하·연소득 7천만 원 이하를 모두 충족)는 LTV·DTI를 깎지 않습니다.
출처